Pour financer un voyage, BoursoBank, Cetelem et Cofidis figurent parmi les établissements à comparer, au même titre que SG (Société Générale) et Crédit Agricole. BoursoBank propose une décision immédiate et définitive via son parcours Flash, sous conditions d’éligibilité. Cetelem et Cofidis annoncent une réponse de principe immédiate, tandis que Crédit Agricole permet de simuler un prêt personnel auprès de sa caisse régionale. Le crédit Expresso complète cette sélection avec un financement pouvant notamment servir à payer des vacances, sous réserve d’acceptation du dossier par le prêteur Franfinance. Mais obtenir une réponse rapide ne signifie pas recevoir immédiatement l’argent. Pour choisir, il faut comparer le délai réel de versement, le TAEG et les mensualités adaptées à son budget.
Quel crédit choisir pour financer son voyage ?
Le prêt personnel non affecté est une solution de financement pour les vacances. Contrairement à un crédit destiné à un achat précis, il permet d’utiliser librement la somme empruntée pour payer les billets d’avion, l’hébergement, les transports sur place ou les activités. L’emprunteur n’a pas à justifier chaque dépense effectuée avec les fonds.
Au 3 novembre 2026, le cadre général du crédit à la consommation couvre notamment les prêts personnels de 200 à 75 000 euros sur une durée supérieure à trois mois. Ces limites réglementaires ne signifient toutefois pas que chaque établissement accepte de prêter tous ces montants. Les conditions commerciales et la capacité de remboursement déterminent la somme effectivement accessible.
Cette souplesse distingue le prêt personnel du crédit affecté, qui finance un achat ou une prestation déterminée. En contrepartie, le remboursement d’un prêt non affecté reste indépendant du déroulement du séjour. Les règles du prêt personnel précisent notamment les obligations du prêteur et les droits de l’emprunteur.
Quelles banques et quels organismes proposent un crédit voyage ?
Plusieurs établissements financent les projets de vacances, mais leurs parcours diffèrent. Le tableau suivant compare leurs caractéristiques documentées, sans supposer qu’ils pratiquent les mêmes taux ou offrent les mêmes délais de versement.
| Établissement | Financement proposé | Réponse annoncée | Point déterminant |
|---|---|---|---|
| BoursoBank | Projet personnel de 3 000 à 30 000 €, sur 12 à 60 mois | Immédiate et définitive en parcours Flash ; 5 à 10 jours ouvrés avec justificatifs | Compte BoursoBank détenu depuis au moins trois mois et autres conditions d’éligibilité |
| Cetelem | Prêt personnel destiné notamment aux voyages | Réponse de principe immédiate | Demande en ligne, signature électronique et absence annoncée de frais de dossier |
| Cofidis | Prêt personnel voyage jusqu’à 35 000 €, sur 84 mois maximum | Réponse de principe immédiate, puis décision définitive annoncée sous huit jours ouvrés | Étude du dossier avant acceptation et versement |
| Crédit Agricole | Prêt personnel pouvant financer des vacances | Délai non établi dans cette comparaison | Simulation et conditions à examiner auprès de la caisse régionale |
| SG (Société Générale) | Crédit Expresso pouvant financer des vacances, à partir de 1 000 €, sur 12 à 84 mois | Réponse de principe immédiate en ligne jusqu’à 35 000 € | Acceptation par Franfinance ; parcours en ligne et signature électronique soumis aux conditions d’accès aux services de banque à distance |
Pour un client BoursoBank éligible au parcours Flash, la décision définitive immédiate constitue un intérêt concret. En revanche, une personne qui n’y possède pas déjà un compte depuis trois mois ne peut pas considérer cette formule comme directement accessible.
Pour présélectionner les établissements, partez de votre situation. Si vous détenez un compte BoursoBank depuis au moins trois mois, vous pouvez examiner votre éligibilité au parcours Flash pour un projet correspondant aux montants proposés. Si vous souhaitez obtenir une première orientation en ligne sans disposer de ce compte préexistant, Cetelem et Cofidis sont deux pistes à comparer : leur réponse de principe immédiate reste distincte d’une acceptation définitive. Vérifiez également que le montant recherché entre dans la plage proposée par chaque organisme. Si vous préférez échanger avec un conseiller, la SG permet également d’étudier un crédit Expresso en agence. Le Crédit Agricole constitue une autre piste, avec une simulation et des conditions à examiner auprès de votre caisse régionale. Le choix du canal de souscription ne dispense pas de comparer le coût total et le calendrier de versement.
Ces offres sont soumises à acceptation. Aucune ne peut être déclarée systématiquement moins chère ou plus rapide pour tous les emprunteurs.
Combien de temps faut-il pour recevoir l’argent du prêt ?
Trois événements doivent être distingués lorsqu’on finance un départ proche : la décision du prêteur, la signature du contrat et le versement des fonds. Ils peuvent intervenir à des dates différentes. Une réponse positive obtenue en quelques minutes ne garantit donc pas de disposer immédiatement de l’argent pour réserver un billet.
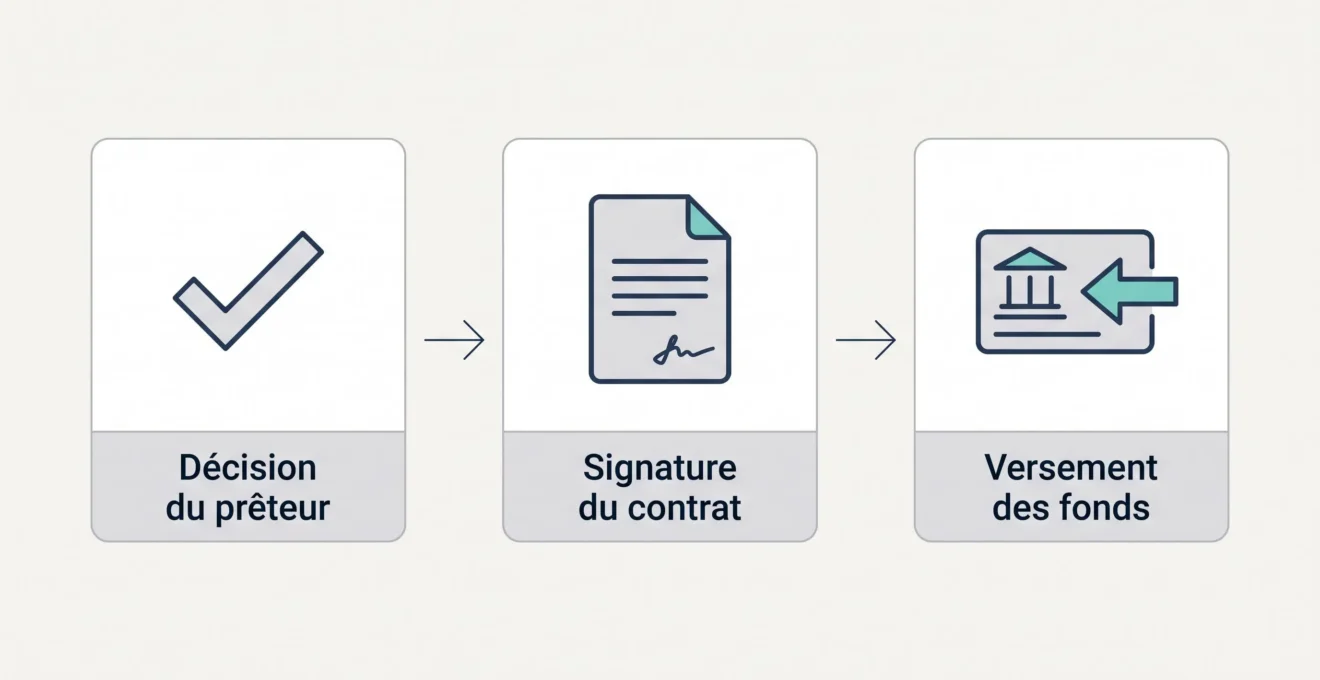
Pour les prêts personnels relevant des règles applicables au 3 novembre 2026, un délai de rétractation de quatorze jours calendaires existe après la signature. Les fonds ne peuvent pas être délivrés pendant les sept premiers jours. Un versement anticipé peut ensuite intervenir, sous les conditions applicables au contrat.
Les modalités annoncées par les prêteurs illustrent ces différences :
- SG : pour le crédit Expresso, la banque indique une mise à disposition des fonds quatorze jours après la signature de l’offre, avec une possibilité de versement à compter du huitième jour sur demande et sous réserve que les conditions soient réunies. Ce délai se calcule à partir de la signature, et non de la simulation ou de la réponse de principe.
- BoursoBank : déblocage annoncé quatorze jours après la signature par défaut, avec possibilité de le ramener à sept jours francs si l’option est demandée pendant la constitution du dossier, sous réserve d’acceptation. Cette option n’est pas automatique et ne peut pas être considérée comme rétroactive.
- Cetelem : après acceptation, le prêteur permet de demander un versement anticipé lors de la signature. Sa page évoque un versement à compter du huitième jour, mais mentionne également un délai de huit jours ouvrés : la date effective doit être confirmée pour le dossier concerné.
- Cofidis : délai d’étude du dossier puis versement selon les conditions d’acceptation et de déblocage. Une annonce de virement sous 48 heures ne doit pas être comprise comme une garantie de recevoir les fonds 48 heures après la demande initiale.
Ces délais ne sont pas directement comparables : certains sont exprimés en jours calendaires, d’autres en jours ouvrés, et leur point de départ peut différer. Avant de payer une réservation non remboursable, demandez au prêteur une confirmation de la date prévisionnelle de disponibilité effective des fonds.
Ces règles décrivent le cadre applicable au 3 novembre 2026. Pour les offres émises à compter du 20 novembre 2026, la réforme supprime notamment l’interdiction générale de verser les fonds pendant les sept premiers jours, sauf exceptions prévues par les textes. Les plafonds réglementaires évoluent également. Vérifiez le régime applicable à la date d’émission de votre offre ; cette évolution ne garantit pas un virement immédiat.
Comment trouver le prêt voyage le moins cher ?
Le meilleur crédit voyage n’est pas nécessairement celui qui affiche la mensualité la plus faible. Pour comparer correctement deux propositions, commencez par simuler exactement le même montant emprunté et la même durée.
Examinez ensuite quatre éléments :
- Le TAEG : il intègre les intérêts et les frais entrant légalement dans le coût annuel du crédit.
- La mensualité : elle doit rester compatible avec les charges habituelles du foyer.
- Le montant total à rembourser : il permet de mesurer ce que le voyage coûtera une fois le prêt soldé.
- L’assurance éventuelle : vérifiez si elle est facultative, exigée pour l’offre considérée et comment son prix intervient dans la comparaison.
Allonger la durée réduit souvent la mensualité, mais peut augmenter le total des intérêts à taux comparable. Une petite échéance ne signifie donc pas automatiquement une économie.
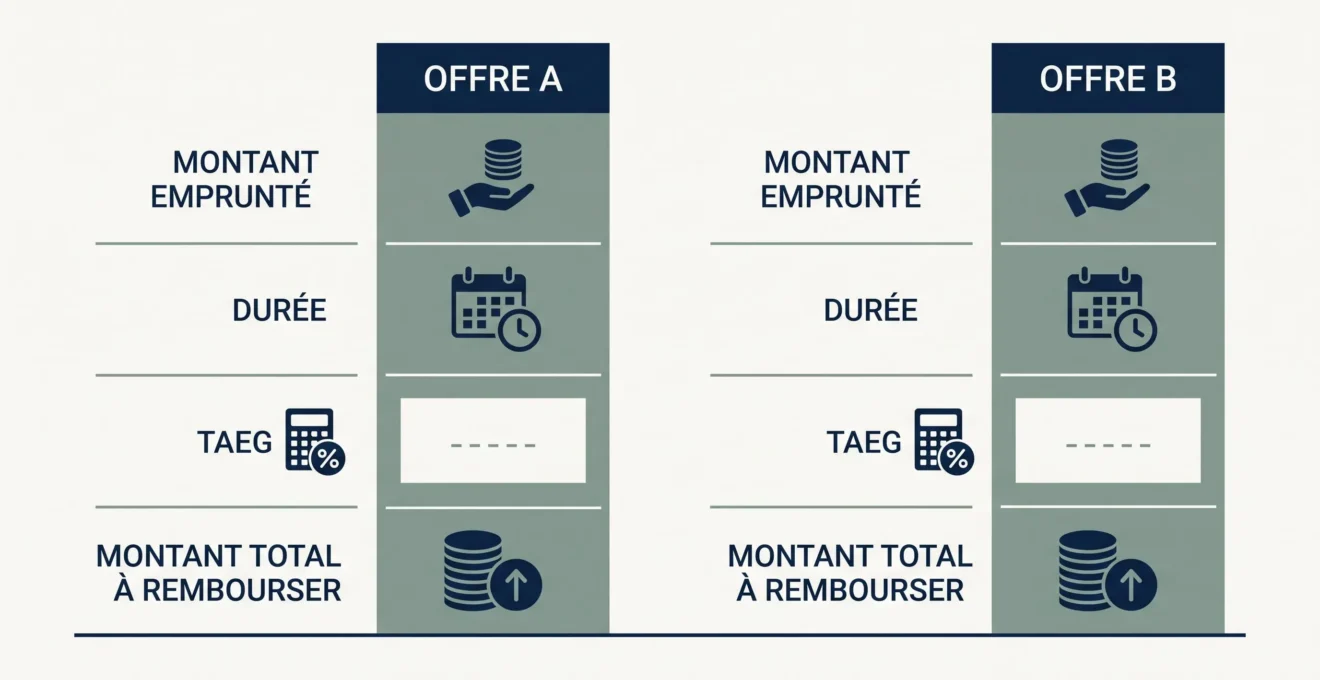
La méthode la plus fiable consiste à récupérer plusieurs simulations personnalisées et à comparer leurs conditions complètes. La DGCCRF explique notamment comment comparer le coût d’un crédit. Sans offres établies sur des bases identiques, aucun classement général des taux les plus avantageux n’est suffisamment solide.
Quels risques anticiper avant d’emprunter pour partir ?
Emprunter pour des vacances crée une obligation financière qui continue après le retour. Il faut donc examiner ce qu’il restera chaque mois pour payer les dépenses courantes et les éventuels imprévus. Le prêteur doit lui-même évaluer la solvabilité de l’emprunteur avant d’accorder le crédit.
Un autre risque mérite une attention particulière : l’annulation du séjour ne supprime pas automatiquement le prêt personnel non affecté. Le contrat de crédit et la réservation du voyage sont deux engagements distincts. Même si les vacances n’ont finalement pas lieu, les échéances peuvent rester dues.
Avant de réserver, vérifiez donc les conditions d’annulation du transport et de l’hébergement, sans présumer qu’un éventuel remboursement de voyage entraînerait la disparition de la dette. Il est également utile d’éviter les erreurs qui peuvent faire rater ses vacances lors de la préparation du séjour.
Enfin, emprunter le maximum proposé n’est pas nécessairement raisonnable. Si l’épargne disponible permet de réduire la somme financée ou de reporter le départ, cette possibilité mérite d’être examinée avant de s’engager.
Comment obtenir un crédit voyage rapidement et sans précipitation ?
Pour avancer efficacement, mieux vaut préparer sa demande plutôt que multiplier les formulaires sans avoir défini son budget.
- Évaluez le coût nécessaire. Additionnez transport, logement, activités et dépenses prévisibles. Prenez d’abord le temps de bien choisir sa destination de voyage afin de construire un budget cohérent.
- Déterminez une mensualité soutenable. Partez de vos revenus réguliers, puis retranchez vos charges fixes, les remboursements de crédits existants et vos dépenses courantes prévisibles. Conservez une marge pour les imprévus avant de choisir la mensualité et la durée du nouveau prêt. Cette estimation personnelle ne remplace pas l’évaluation de solvabilité réalisée par le prêteur.
- Préparez les justificatifs. Selon l’établissement, une pièce d’identité, un justificatif de domicile, des justificatifs de revenus et un RIB peuvent être demandés. La liste exacte dépend du dossier.
- Comparez plusieurs simulations. Examinez le coût total, le TAEG, les conditions d’assurance et les modalités d’acceptation.
- Faites confirmer le calendrier. Demandez la date prévue du virement avant toute réservation non remboursable, particulièrement pour un départ rapproché.
La rapidité est utile seulement si le financement reste adapté à votre situation. Dans certains cas, réduire le budget ou décaler les vacances sera préférable à une nouvelle dette.
Pour choisir entre BoursoBank, Cetelem, Cofidis, SG et Crédit Agricole, commencez par vérifier votre éligibilité, puis comparez des propositions de même montant et de même durée. Une réponse de principe immédiate, un parcours entièrement en ligne ou un accompagnement en agence répondent à des besoins différents : aucun de ces critères ne suffit, à lui seul, à désigner la meilleure offre. L’offre à privilégier sera celle dont le coût, les mensualités et la date réelle de versement correspondent à votre projet. Un crédit voyage peut faciliter le départ, mais il reste un engagement à rembourser, même une fois les vacances terminées.